 Eng


Золото, корпоративные облигации, депозит: названы самые прибыльные вложения 2025 года
26 декабря 2025
Аналитическая служба аудиторско-консалтинговой сети FinExpertiza составила рейтинг наиболее востребованных у населения инвестиционных инструментов, ранжируя их по рублевой доходности, которую инвестор мог бы получить на вложенные 100 тыс. руб.
Инвестиционное поведение частных инвесторов в 2025 году формировалось в условиях постепенной нормализации финансового рынка после периода повышенной турбулентности предыдущего года. Ключевым фактором стала смена траектории денежно-кредитной политики: после длительного периода жестких условий Банк России перешел к снижению ключевой ставки, которая за год изменялась четыре раза (с 21% в начале года до 20% в июне, затем до 17% в сентябре, 16,5% в октябре и, наконец, 16% в декабре), что повлияло на перераспределение интереса инвесторов между различными классами активов. Дополнительное влияние оказало укрепление рубля в первой половине года и его последующая стабилизация, что снизило привлекательность валютных инструментов в рублевом выражении. На фоне сохраняющихся геополитических ограничений и ограниченного доступа к международным рынкам инвесторы в 2025 году в большей степени ориентировались на инструменты с предсказуемой доходностью и более понятным уровнем риска.
В рамках консервативной стратегии, при которой актив приобретался в начале года и реализовывался в конце, наибольший рублевый доход показали золото (+24,6 тыс. руб.), российские корпоративные облигации (+21,5 тыс. руб.) и рублевый банковский депозит (+21,4 тыс. руб.).
Набольшую прибыль при спекулятивной стратегии могли обеспечить золото (+30,4 тыс. руб.), биткоин (+28,6 тыс. руб.) и облигации федерального займа (+23,5 тыс. руб.).
Консервативная стратегия
В зависимости от вида инвестиционного инструмента при расчете доходности использовались следующие источники и показатели:
- Доллар и евро: внебиржевые рублевые котировки валютных пар USD/RUB и EUR/RUB ("Москва", Investing.com), отражающие фактическую динамику валютного рынка для российских инвесторов.
- Юань: биржевые котировки Московской биржи.
- Рублевый депозит: расчеты выполнены с использованием средневзвешенных ставок по рублевым банковским вкладам сроком до одного года.
- Валютные депозиты: расчеты выполнены с использованием средневзвешенных ставок по валютным банковским вкладам сроком до одного года; для расчета доходности в рублевом выражении использовались официальные курсы Банка России на даты открытия и закрытия вкладов.
- Золото: биржевые котировки инструмента GLDRUB_TOM Московской биржи, отражающие динамику рублевой стоимости золота на внутреннем рынке.
- Биткоин: котировки валютной пары BTC/RUB, публикуемые на Investing.com и отражающие реальные рыночные сделки с криптовалютой в рублях.
- Недвижимость: динамика оценивалась на основе индекса московской недвижимости (MREDC), рассчитываемого по средневзвешенной стоимости квадратного метра жилья в Москве на основании данных реальных ипотечных сделок.
- Государственные облигации: расчеты выполнены на основе индекса государственных облигаций Московской биржи, отражающего совокупную доходность рынка ОФЗ с учетом купонных выплат (RGBITR).
- Корпоративные облигации: использовался индекс корпоративных облигаций Московской биржи, отражающий динамику рублевых долговых инструментов нефинансовых компаний с учетом купонного дохода (RUCBTRNS).
- Российские акции: доходность оценивалась на основе индекса Московской биржи полной доходности (MCFTR), учитывающего изменение котировок акций российских эмитентов и дивидендные выплаты.
По всем инвестиционным инструментам, за исключением банковских депозитов, результаты приведены с учетом уплаты налога на доходы физических лиц (НДФЛ).
На первом месте по уровню рублевой доходности оказалось золото, сохранившее в 2025 году статус одного из ключевых консервативных инструментов и традиционного защитного актива. Однако его доходность оказалась заметно ниже, чем годом ранее. На фоне относительной стабилизации мировой финансовой системы и снижения спроса на защитные активы динамика цен на драгоценный металл была более сдержанной. В течение года котировки золота на международных рынках демонстрировали умеренные колебания, а рублевая цена формировалась с учетом мировой стоимости унции и курса доллара к рублю. Валютный фактор вновь сыграл значимую роль: периоды укрепления рубля частично нивелировали рост долларовых цен на желтый драгметалл. В результате инвестор, реализовавший консервативную стратегию и вложивший 100 тыс. руб. в золото в начале 2025 года с последующей продажей актива в конце года, получил бы 24,6 тыс. руб. прибыли.
Второе место по доходности заняли корпоративные облигации. В условиях смягчения денежно-кредитной политики и высокой купонной доходности бумаги эмитентов с высоким кредитным рейтингом демонстрировали устойчивый рост. Поддержку рынку оказывали сохранение высоких купонных ставок по ранее размещенным выпускам, снижение волатильности процентных ожиданий и интерес инвесторов к бумагам эмитентов с высоким кредитным качеством. Индекс корпоративных облигаций (RUCBTRNS), отражающий динамику рублевых корпоративных бондов с учетом купонов, обеспечил инвестору доход 21,5 тыс. руб. при вложении 100 тыс. руб. с начала года до конца декабря.
В 2025 году рублевый банковский депозит замкнул тройку лидеров среди рассматриваемых инвестиционных инструментов, подтвердив статус самого консервативного и наименее рискованного способа вложения средств. Высокий уровень процентных ставок, сформировавшийся на фоне жесткой денежно-кредитной политики Банка России, позволил депозитам сохранить привлекательность для частных инвесторов. В начале года средневзвешенные ставки по рублевым вкладам сроком до одного года находились на повышенных уровнях, что обеспечивало фиксированный номинальный доход без рыночных рисков. В результате размещение 100 тыс. руб. на банковском депозите в начале 2025 года с удержанием средств до конца года принесло бы 21,4 тыс. руб. дохода.
Государственные облигации федерального займа, занявшие четвертое место в рейтинге, в 2025 году также показали положительную динамику, хотя их доходность уступила корпоративному сегменту. После сложного 2024 года рынок ОФЗ вернулся к более устойчивой динамике, чему способствовало снижение неопределенности в отношении дальнейших решений Банка России и постепенное восстановление спроса со стороны частных инвесторов. Индекс гособлигаций (RGBITR), учитывающий купонный доход, в течение года демонстрировал рост за счет регулярных купонных выплат и умеренного повышения рыночных цен бумаг. Несмотря на сохраняющуюся чувствительность к процентным ставкам, государственные облигации вновь начали выполнять функцию базового консервативного инструмента. Инвестор, вложивший 100 тыс. руб. в индекс ОФЗ в начале 2025 года и продавший актив в конце года, получил бы 19,7 тыс. руб. дохода.
В 2025 году такой понятный для массового потребителя актив, как недвижимость, продолжает оставаться скорее инструментом сохранения капитала, чем источником высокой доходности, особенно при краткосрочной стратегии. На практике покупка собственного жилья оставалась проблематичной для большинства россиян: ограниченный доступ к заемному финансированию, высокие ипотечные ставки и снижение инвестиционного спроса сдерживали рост цен. Индекс московской недвижимости (MREDC), рассчитываемый на основе средневзвешенной стоимости квадратного метра жилья в столице по данным реальных ипотечных сделок, демонстрировал умеренно положительную динамику. Если рассматривать однократное вложение в недвижимость (или инвестиции через фьючерс на индекс московской недвижимости) в начале года, то среднестатистический инвестор получил бы по итогам 2025 года примерно 10,4 тыс. руб. прибыли на каждые вложенные 100 тыс. руб. после уплаты налогов. Такие результаты вывели недвижимость на пятую позицию в рейтинге доходности.
Российский фондовый рынок в 2025 году демонстрировал сдержанную динамику, подверженную влиянию ряда факторов. Высокая ключевая ставка Центробанка сохраняла стоимость капитала на высоком уровне, снижая привлекательность акций относительно долговых инструментов, а геополитическая неопределенность усиливала чувствительность котировок к новостному фону. Среди корпоративных факторов значительное влияние оказывала дивидендная политика эмитентов и результаты компаний, включая слабость нефтегазового сектора, который за год продемонстрировал отрицательную динамику. Индекс Московской биржи полной доходности (MCFTR), отражающий динамику акций с учетом дивидендов, по итогам 2025 года показал лишь незначительный рост. Инвестор, вложивший 100 тыс. руб. в начале года и реализовавший актив в конце декабря, получил бы в среднем 2,7 тыс. руб. номинальной прибыли. В рейтинге инвестинструментов российский рынок акций занял последнее место среди прибыльных активов. Однако с учетом инфляции доходность данного инструмента оказалась бы отрицательной.
В 2025 году инвестиции в иностранную валюту оказались убыточными для российских инвесторов. Вложение 100 тыс. руб. в доллары США принесло бы порядка 28,6 тыс. руб. убытка, а в евро - около 18,3 тыс. руб. убытка. На динамику валютного курса в рублях повлияли несколько факторов: укрепление национальной валюты, более низкая волатильность мировых рынков и постепенная стабилизация экономической ситуации после резких колебаний предыдущих лет. В результате рублевая стоимость долларов и евро за год снизилась, а инвесторы, реализовавшие консервативную стратегию, понесли убыток.
Инвестиции в китайский юань также показали отрицательную доходность, несмотря на сохраняющуюся роль этой валюты как одного из ключевых инструментов международных расчетов России. Юань, который в предыдущие годы рассматривался инвесторами как альтернатива доллару и евро для диверсификации валютных рисков, в отчетном периоде не смог удержать стабильность относительно рубля. Несмотря на то, что китайская валюта продолжает использоваться в расчетах за российские экспортные поставки, этот фактор не смог поддержать ее инвестиционную привлекательность. В результате инвестор, купивший юани в начале 2025 года на 100 тыс. руб. по биржевому курсу и удерживавший позицию до конца года, зафиксировал бы убыток в 19,2 тыс. руб.
Валютные депозиты также показали отрицательную доходность, повторяя тенденцию снижения привлекательности иностранной валюты для российских инвесторов. Размещение 100 тыс. руб. в долларовый депозит принесло бы убыток в 22,4 тыс. руб., а вклад в евро - в 9,1 тыс. руб. Отрицательная доходность этих инструментов связана с укреплением рубля в течение года и низкими процентными ставками по валютным вкладам, которые не смогли компенсировать потери от переоценки валюты.
На последнем месте рейтинга в рамках консервативной стратегии оказался биткоин. Если в 2023-2024 годах он был абсолютным лидером по доходности, то в 2025-м резко сдал позиции. На динамику главной криптовалюты повлияли сразу несколько факторов: охлаждение интереса институциональных инвесторов после стремительного роста предыдущих лет, снижение ликвидности на мировых криптоплощадках, а также укрепление рубля в середине года, что дополнительно оказывало давление на рублевую цену биткоина. Волатильность осталась высокой, но кратковременные импульсы роста не смогли компенсировать общее снижение котировок. Несмотря на ограниченную эмиссию и низкую инфляционность актива, 2025 год для биткоина прошел под знаком коррекции, что и привело к отрицательному итоговому результату. В результате инвестор, вложивший 100 тыс. руб. в цифровые монеты и продержавший их весь год без перепродажи, потерял бы 32,8 тыс. руб.
Максимальная доходность инвестинструментов на вложенные 100 тыс. руб. при консервативной стратегии, 2025 г.

Спекулятивная стратегия
В 2025 году спекулятивная стратегия, основанная на выборе наиболее выгодных точек входа и выхода из актива, позволяла инвестору значительно повысить доходность по ряду инструментов. В условиях выраженных рыночных колебаний такая тактика не только усиливала положительный результат по прибыльным активам, но и в ряде случаев позволяла перейти от убытков к положительной рублевой доходности.
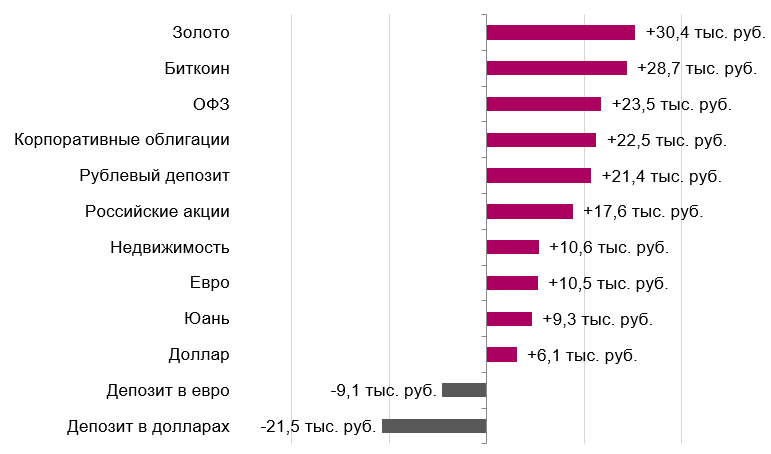
Наибольшую прибыль снова показало золото: при покупке драгметалла в конце июня и продаже в конце декабря доход с вложенных 100 тыс. руб. составил бы 30,4 тыс. руб., что делает его самым доходным инструментом 2025 года даже в рамках спекулятивной стратегии.
Биткоин, несмотря на высокую волатильность криптовалютного рынка, занял второе место: покупка в середине апреля и продажа в конце сентября обеспечили бы доход 28,7 тыс. руб. Даже при активном выборе точек входа и выхода этот высокорисковый криптоактив не смог превзойти золото - самый консервативный инвестинструмент.
В сегменте государственных облигаций наиболее эффективной стратегией стало приобретение бумаг в начале февраля и их продажа в конце декабря - в этом случае прибыль составила бы 23,5 тыс. руб.
Корпоративные облигации оказались лишь немного менее доходными: инвестор, купивший бумаги в начале января и продавший их в конце года, получил бы 22,5 тыс. руб.
Для рублевогo депозита доходность зависела от выбранной схемы размещения средств. При использовании квартальной схемы последовательного переоткрытия вкладов прирост вложенных 100 тыс. руб. составил бы около 19,5 тыс. руб., при размещении на полугодовых депозитах - порядка 20,3 тыс. руб. Максимальный результат обеспечивал годовой вклад, позволивший зафиксировать доход 21,4 тыс. руб. Таким образом, в условиях постепенного снижения ключевой ставки наиболее эффективной стратегией для рублевого депозита оставалось фиксирование доходности на более длительный срок, а не активное управление средствами.
На рынке российских акций, индикатором которого является индекс Мосбиржи полной доходности, оптимальной точкой покупки была середина апреля, тогда как продажа в середине августа обеспечила бы доход 17,6 тыс. руб.
Недвижимость показала умеренную положительную динамику. Среднестатистический владелец московской квартиры, приобретенной в середине января и реализованной в конце года, получил бы прибавку 10,6 тыс. руб. на каждые вложенные 100 тыс. руб.
С валютными инструментами ситуация оказалась менее однозначной. Евро приносил положительный результат при покупке в конце мая и продаже в начале сентября - доход составил бы 10,5 тыс. руб. Юань можно было выгодно приобрести в начале июля и реализовать в середине сентября, что обеспечило бы доход 9,3 тыс. руб. Доллар, несмотря на попытки выбора оптимальных точек входа и выхода, принес бы лишь 6,1 тыс. руб. на вложенные 100 тыс. руб., оставаясь самым слабым из прибыльных инструментов.
Если говорить о депозитах в иностранной валюте, то убытков избежать не удалось: снижение курсов доллара и евро негативно повлияло на рублевую доходность. При этом депозит в евро оказался наименее убыточным при годовой схеме размещения - потери составили бы 9,1 тыс. руб. на вложенные 100 тыс. руб. Для долларового депозита наилучший результат (хотя и отрицательный) был достигнут при квартальной схеме переоткрытия вкладов, когда убыток составил бы 21,5 тыс. руб. Таким образом, в условиях волатильного валютного рынка более оправданным подходом являлось фиксирование доходности на длительный срок для евро и умеренно активное управление депозитом в долларах.
Максимальная доходность инвестинструментов на вложенные 100 тыс. руб. при спекулятивной стратегии, 2025 г.
"Уходящий 2025 год на первый взгляд выглядел более спокойным для инвестора: ключевая ставка имела понятную траекторию снижения, рубль заметно укрепился в первой половине года и затем стабилизировался, а финансовый рынок в целом вышел из состояния острой турбулентности. Однако именно эта внешняя устойчивость дала "побочный эффект": при пассивной стратегии "купил в начале года - продал в конце" убыточными оказалась половина популярных инвестиционных инструментов, тогда как годом ранее, в гораздо более напряженной обстановке, отрицательную динамику показали лишь единичные активы.
На этом фоне особенно отчетливо проявилось расслоение инвестиционного поведения. Массовый инвестор в 2025 году тяготел к понятным и предсказуемым инструментам - золоту, облигациям, банковским депозитам, где ключевую роль играют не спекулятивные ожидания, а фиксируемая доходность и защита капитала. В то же время валютные инструменты и криптоактивы, включая биткоин, требовали активной вовлеченности опытного игрока и точного выбора моментов входа и выхода. Без этого даже формально “спокойный” рынок мог обернуться для инвестора существенными потерями", - резюмирует президент FinExpertiza Елена Трубникова.


 Запросить коммерческое предложение