 Eng


Объем налоговых доначислений бизнесу и физлицам вырос в полтора раза
1 апреля 2026
Скачать xlsxВ 2025 году сумма налоговых доначислений и штрафов, выписанных бизнесу и физлицам по итогам камеральных и выездных налоговых проверок, выросла в 1,5 раза по сравнению с показателем 2024 года, до 706,9 млрд руб., подсчитали аналитики FinExpertiza на основе статистики ФНС. Размер среднего доначисления на выездную проверку также вырос за год в 1,5 раза, составив рекордные 105,4 млн руб.
Наибольшие доначисления по итогам выездных налоговых проверок были зафиксированы в Северной Осетии (1,5 млрд руб. в среднем по итогам одной результативной проверки), Новгородской области (761,8 млн руб.), Мурманской области (460,7 млн руб.), Хакасии (276 млн руб.), Свердловской области (275,6 млн руб.), Санкт-Петербурге (259,3 млн руб.), Самарской области (178,1 млн руб.), Калужской области (167,7 млн руб.), Курганской области (156,3 млн руб.) и Липецкой области (146,6 млн руб.).
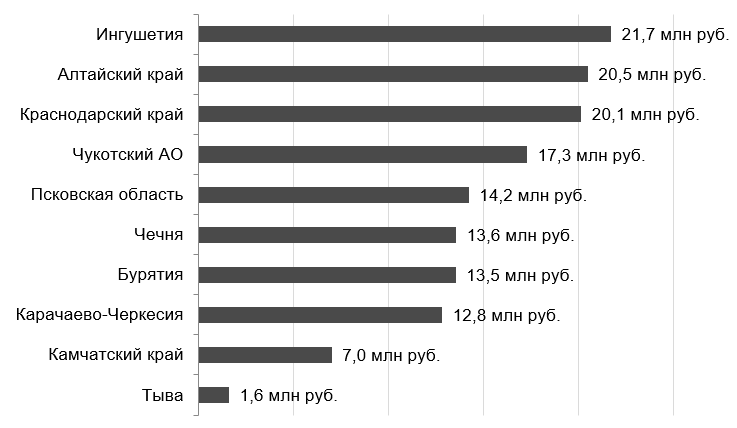
Напротив, минимальные суммы по итогам выездных проверок были доначислены налогоплательщикам в Тыве (1,6 млн руб.), Камчатском крае (7 млн руб.), Карачаево-Черкесии (12,8 млн руб.), Бурятии (13,5 млн руб.), Чечне (13,6 млн руб.), Псковской области (14,2 млн руб.), Чукотском автономном округе (17,3 млн руб.), Краснодарском крае (20,1 млн руб.), Алтайском крае (20,5 млн руб.) и Ингушетии (21,7 млн руб.).
Полуторный рост
Аналитика основана на данных ежеквартальной отчетности Федеральной налоговой службы по форме № 2-НК, отражающей результаты контрольной деятельности налоговых органов. Под налоговыми доначислениями понимаются суммы, возникающие вследствие перерасчета налоговой базы компаний и граждан - они включают недоимки и начисленные штрафы. До 2023 года в совокупный объем доначислений также входили пени, однако позднее методология была пересмотрена, и данный показатель исключили из агрегированной структуры. Для обеспечения сопоставимости в рамках исследования при анализе показателей 2022 года и более ранних периодов пени также не учитываются.
По итогам 2025 года налоговые органы доначислили 706,9 млрд руб. налогов и штрафов в рамках камеральных и выездных проверок организаций, индивидуальных предпринимателей и физических лиц. Из этой суммы 592,3 млрд руб. приходится на своевременно не уплаченные налоги. По сравнению с 2024 годом, когда общий объем доначислений составлял 466,1 млрд руб., показатель увеличился на 51,7%.
Суммарные налоговые доначисления по итогам проверок в 2019 - 2025 гг., млрд руб.
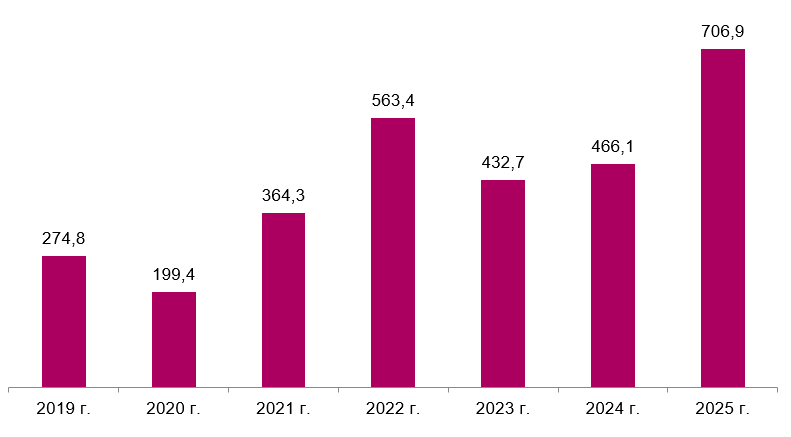
Количество камеральных проверок, которые, как правило, проводятся без взаимодействия с налогоплательщиками и базируются на представленных декларациях, за год увеличилось незначительно - на 2,4%, достигнув 55,4 млн (против 54,1 млн в 2024 году). Нарушения были выявлены в 4% случаев, что составляет около 2,3 млн проверок. По их итогам бизнесу и физическим лицам было доначислено 150,7 млрд руб. В среднем на одну проверку с выявленными нарушениями пришлось 65,9 тыс. руб., что на 22,5% выше уровня 2024 года (53,8 тыс. руб.). Это максимальное значение как минимум с 2019 года.
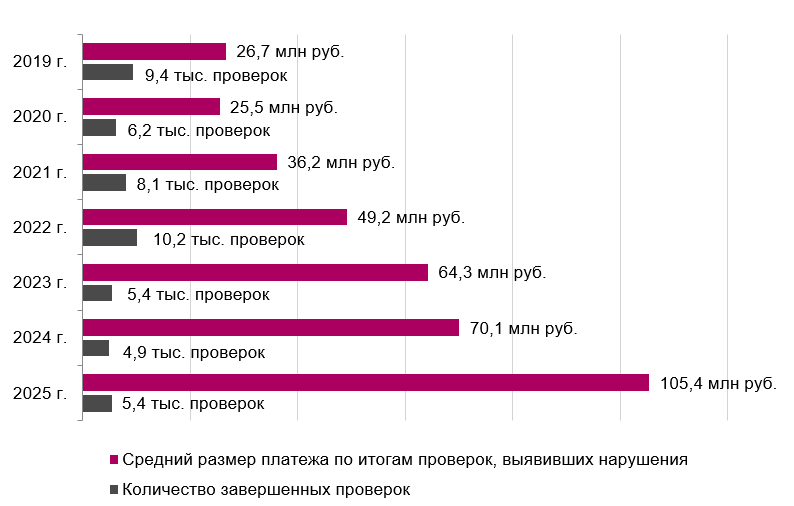
Число выездных проверок, напротив, выросло более заметно - на 10,6%, до 5,4 тыс. (по сравнению с 4,9 тыс. годом ранее; сопоставимый уровень наблюдался и в 2023 году). В 98% таких проверок были выявлены нарушения, а общий объем доначислений составил 556,2 млрд руб. Средний размер доначислений по одной выездной проверке с выявленными нарушениями в 2025 году достиг 105,4 млн руб. Показательно, что при относительно умеренном росте числа как камеральных, так и выездных проверок средняя сумма доначислений существенно увеличилась: она оказалась на 50,4% выше показателя 2024 года (70,1 млн руб. по оперативным данным на начало 2025 года) и стала максимальной за последние семь лет.
Количество выездных налоговых проверок и средний размер доначисления на одну проверку, 2019 - 2025 гг.
"Крупнейшим российским налогоплательщикам, администрируемым межрегиональными налоговыми инспекциями, по итогам 2025 года было доначислено 33,8 млрд руб. Наибольшие суммы пришлись на производителей подакцизной продукции - нефтепродуктов, алкоголя и табака - 8,9 млрд руб., что в 5 раз превышает показатель предыдущего года.
Несколько меньше предстоит доплатить компаниям, участвующим в реализации национальных проектов и иных бюджетных инициатив: 7,9 млрд руб., что сопоставимо с суммой 2024 года. На третьем месте транспортные предприятия - 6,3 млрд руб., при этом доначисления в данном сегменте выросли в 2,5 раза.
Значительные суммы также были доначислены финансовым организациям - 3,8 млрд руб., однако это вдвое меньше, чем годом ранее. Также в пятерку лидеров по доначислениям вошли транснациональные компании - 2,8 млрд руб., что в 1,5 раза ниже уровня 2024 года", - отмечает президент FinExpertiza Елена Трубникова.
Структура доначислений
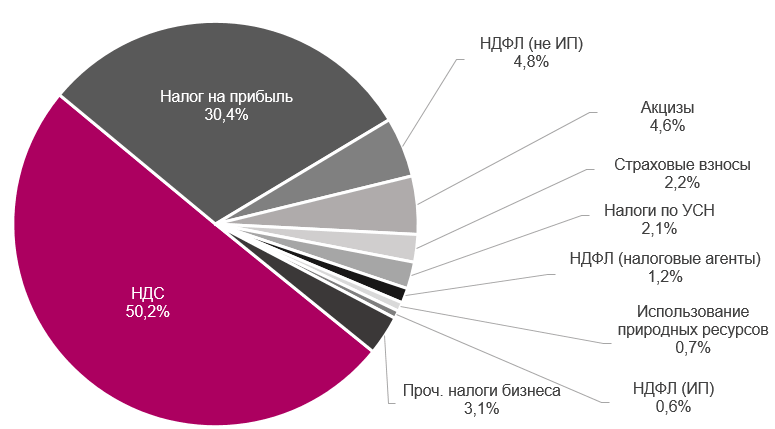
94% всех налоговых доначислений приходится на корпоративный сегмент и индивидуальных предпринимателей. При этом основной объем формируется за счет крупнейших налогов, связанных с хозяйственной деятельностью компаний. В структуре бизнес-доначислений ключевую долю занимает налог на добавленную стоимость - 354,7 млрд руб. (50,2% от совокупных доначислений), а также налог на прибыль организаций - 214,8 млрд руб. (30,4%). Существенный вклад также дают акцизы (32,8 млрд руб., или 4,6%), страховые взносы (15,6 млрд руб., или 2,2%), налоги, уплачиваемые в рамках упрощенной системы налогообложения (15,1 млрд руб., или 2,1%), а также налоги, связанные с использованием природных ресурсов (5,1 млрд руб., или 0,7%). На прочие налоговые обязательства бизнеса пришлось 22,2 млрд руб., или 3,1%. Дополнительно 4,4 млрд руб., или 0,6%, приходится на доходы индивидуальных предпринимателей, облагаемые налогом на доходы физических лиц.
Второй блок составляют доначисления физлицам, не являющимся индивидуальными предпринимателями, - 6% от совокупного объема. Основная часть связана с налогами на доходы граждан и возникает в результате неполного или некорректного самостоятельного декларирования доходов - 33,8 млрд руб. (4,8%). Также выделяются доначисления по налогу на доходы физлиц, удерживаемому работодателями и иными налоговыми агентами, - 8,4 млрд руб. (1,2%).
Структура доначислений в 2025 г.
Доначисления в регионах
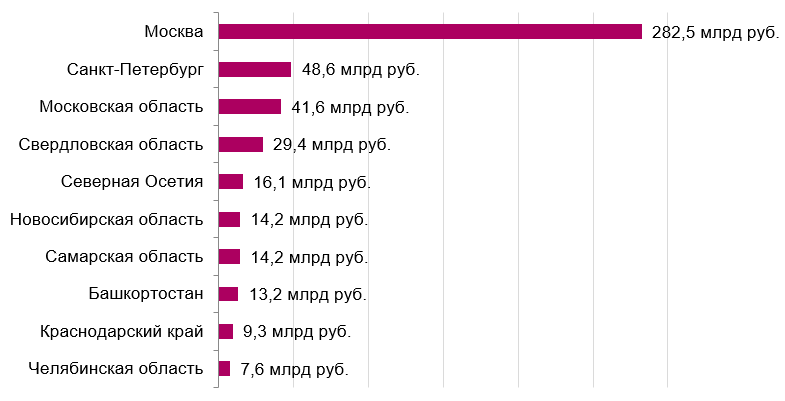
По совокупному объему платежей, доначисленных по итогам камеральных и выездных налоговых проверок, среди регионов с большим отрывом лидирует Москва - 282,5 млрд руб., что формирует 40% всех доначислений бизнесу и гражданам. Существенно уступая столице, далее следуют Санкт-Петербург (48,6 млрд руб.) и Московская область (41,6 млрд руб.). Кроме того, в пятерку рейтинга вошли Свердловская область (29,4 млрд руб.) и Северная Осетия (16,1 млрд руб.).
Также значительные совокупные доначисления пришлись на Новосибирскую область и Самарскую область (по 14,2 млрд руб.), Башкортостан (13,2 млрд руб.), Краснодарский край (9,3 млрд руб.) и Челябинскую область (7,6 млрд руб.).
В десятку лидеров по доплатам входят преимущественно экономически развитые регионы с высокой деловой активностью и значительным числом налогоплательщиков, что закономерно отражается в объемах доначислений. Исключение составила Северная Осетия с ее аномально высоким показателем в минувшем году.
Регионы с наибольшими суммарными налоговыми доначислениями по итогам проверок в 2025 г.
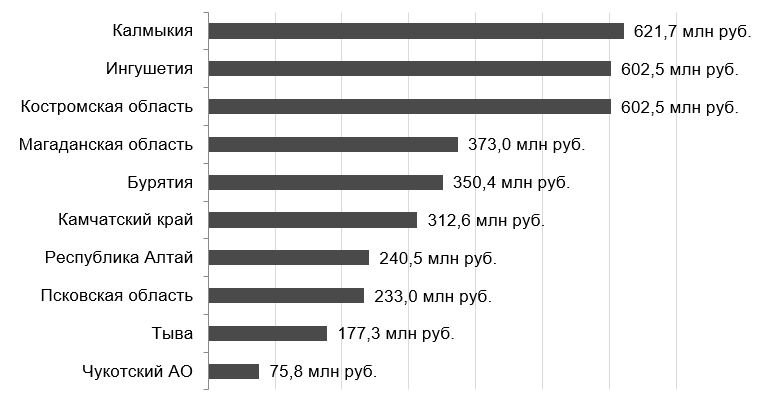
На другом конце рейтинга находятся регионы, где объем налоговых доначислений бизнесу и физлицам исчисляется уже не миллиардами, а сотнями или даже десятками миллионов рублей. Минимальные суммы по итогам проверок были доначислены в Чукотском автономном округе - 75,8 млн руб. Далее следуют Тыва (177,3 млн руб.), Псковская область (233 млн руб.), Республика Алтай (240,5 млн руб.), Камчатский край (312,6 млн руб.), Бурятия (350,4 млн руб.) и Магаданская область (373 млн руб.).
Несколько выше, но все еще в нижней части рейтинга находятся Костромская область и Ингушетия (по 602,5 млн руб.), а также Калмыкия (621,7 млн руб.). В целом такие показатели характерны для небогатых регионов с ограниченным числом действующих предприятий.
Регионы с наименьшими суммарными налоговыми доначислениями по итогам проверок в 2025 г.
Динамичные взыскания
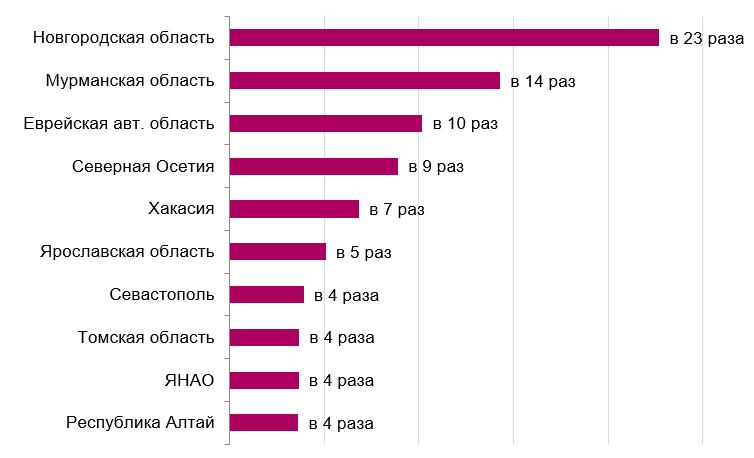
Наиболее высокие темпы роста совокупных доначислений по результатам выездных и камеральных налоговых проверок зафиксированы в Новгородской области - в 23 раза, до 7,3 млрд руб. Далее следует Мурманская область (рост доначислений в 14 раз, до 6,9 млрд руб.), Еврейская автономная область (рост в 10 раз, до 1,7 млрд руб.), Северная Осетия (рост в 9 раз, до 16,1 млрд руб.), Хакасия (рост в 7 раз, до 2,6 млрд руб.) и Ярославская область (в 5 раз, до 7,2 млрд руб.).
Кроме того, четырехкратный рост доначислений фиксировался в Севастополе (до 1,3 млрд руб.), Томской области (до 3,6 млрд руб.), Ямало-Ненецком автономном округе (до 3,1 млрд руб.) и Республике Алтай (до 240,5 млн руб.).
Регионы с наибольшими темпами роста налоговых доначислений, 2025 г.
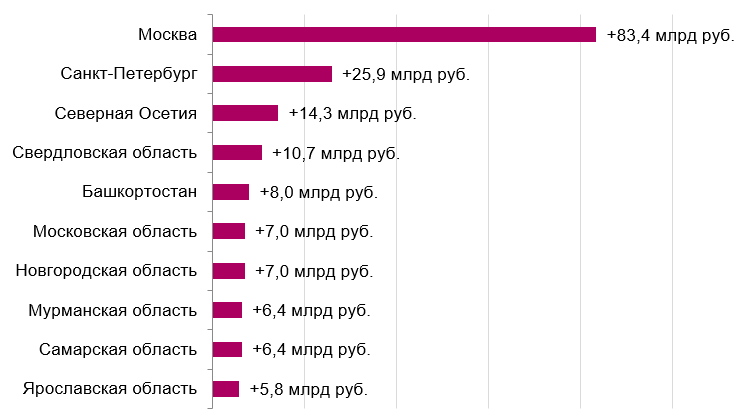
Наибольший рост совокупных доначислений в абсолютном выражении по результатам выездных и камеральных налоговых проверок зафиксирован в Москве - столичному бизнесу и гражданам доначислили на 83,4 млрд руб. больше, чем годом ранее. В общей сложности им предстоит доплатить 282,5 млрд руб.
Далее с заметным отрывом следуют Санкт-Петербург (+25,9 млрд руб., до 48,6 млрд руб.), Северная Осетия (+14,3 млрд руб., до 16,1 млрд руб.), Свердловская область (+10,7 млрд руб., до 29,4 млрд руб.), Башкортостан (+8 млрд руб., до 13,2 млрд руб.), Московская область (+7 млрд руб., до 41,6 млрд руб.), Новгородская область (+7 млрд руб., до 7,3 млрд руб.), Мурманская область (+6,4 млрд руб., до 6,9 млрд руб.), Самарская область (+6,4 млрд руб., до 14,2 млрд руб.), и Ярославская область (+5,8 млрд руб., до 7,2 млрд руб.).
Регионы с наибольшим абсолютным приростом налоговых доначислений, 2025 г.
Ценность выезда
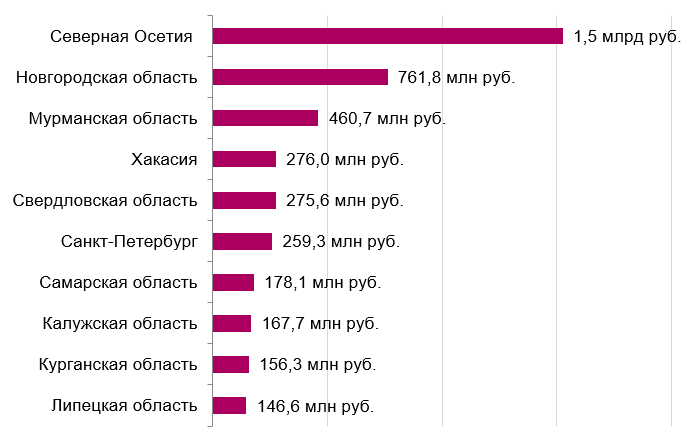
Наибольшие суммы доначислений в расчете на одну результативную выездную проверку зафиксированы в Северной Осетии - в среднем 1,5 млрд руб. по итогам 12 проверок, 10 из которых выявили нарушения.
Вдвое меньше составил средний показатель по Новгородской области (761,8 млн руб., 9 результативных проверок). Еще примерно в два раза меньше оказалась средняя сумма доначислений у бизнеса в Мурманской области (460,7 млн руб., 14 проверок). Далее следуют Хакасия (276 млн руб., 9 проверок), Свердловская область (275,6 млн руб., 99 проверок) и Санкт-Петербург (259,3 млн руб., 161 проверка).
Сопоставимые значения средних доначислений наблюдаются также в Самарской области (178,1 млн руб., 71 проверка), Калужской области (167,7 млн руб., 12 проверок), Курганской области (156,3 млн руб., 17 проверок) и Липецкой области (146,6 млн руб., 22 проверки).
Столь высокие значения доначислений в отдельных регионах, как правило, связаны не с общей налоговой нагрузкой, а с наличием единичных крупных кейсов. В последние годы налоговые органы концентрируются на проверках крупнейших налогоплательщиков и сложных бизнес-структур. В таких случаях доначисления зачастую формируются за несколько налоговых периодов и могут достигать сотен миллионов рублей, что существенно искажает средние показатели в регионах с небольшим количеством проверок.
Регионы с наибольшими налоговыми доначислениями в среднем на одну выездную проверку в 2025 г.
На противоположном конце списка находятся регионы с минимальными средними доначислениями по итогам выездных налоговых проверок. Меньше всего доначислили бизнесу Тывы - в среднем 1,6 млн руб. при 3 результативных проверках. Далее следуют Камчатский край (7 млн руб., 8 проверок), Карачаево-Черкесия (12,8 млн руб., 29 проверок), Бурятия (13,5 млн руб., 8 проверок), Чечня (13,6 млн руб., 10 проверок), Псковская область (14,2 млн руб., 6 проверок), Чукотский автономный округ (17,3 млн руб., 1 проверка), Краснодарский край (20,1 млн руб., 291 проверка), Алтайский край (20,5 млн руб., 35 проверок) и Ингушетия (21,7 млн руб., 20 проверок).
Регионы с наименьшими налоговыми доначислениями в среднем на одну выездную проверку в 2025 г.
Наиболее высокие темпы роста средних доначислений на одну выездную проверку наблюдались в Северной Осетии - в 183 раза, до 1,5 млрд руб. Далее следует Новгородская область (в 59 раз, до 761,8 млн руб.), а также Мурманская область (в 22 раза, до 460,8 млн руб.). Существенный рост также отмечается в Севастополе (в 10 раз, до 117,5 млн руб.), Ямало-Ненецком автономном округе (в 9 раз, до 126,6 млн руб.) и Кабардино-Балкарии (в 8 раз, до 118,4 млн руб.).
Также весьма значительный рост средних доначислений на одну выездную проверку - в шесть раз - фиксировался в Ярославской области (до 96,9 млн руб.), Чукотском автономном округе (до 17,3 млн руб.), Адыгее (до 49,5 млн руб.) и Калужской области (до 167,7 млн руб.).


 Запросить коммерческое предложение